
16-9-2026 —
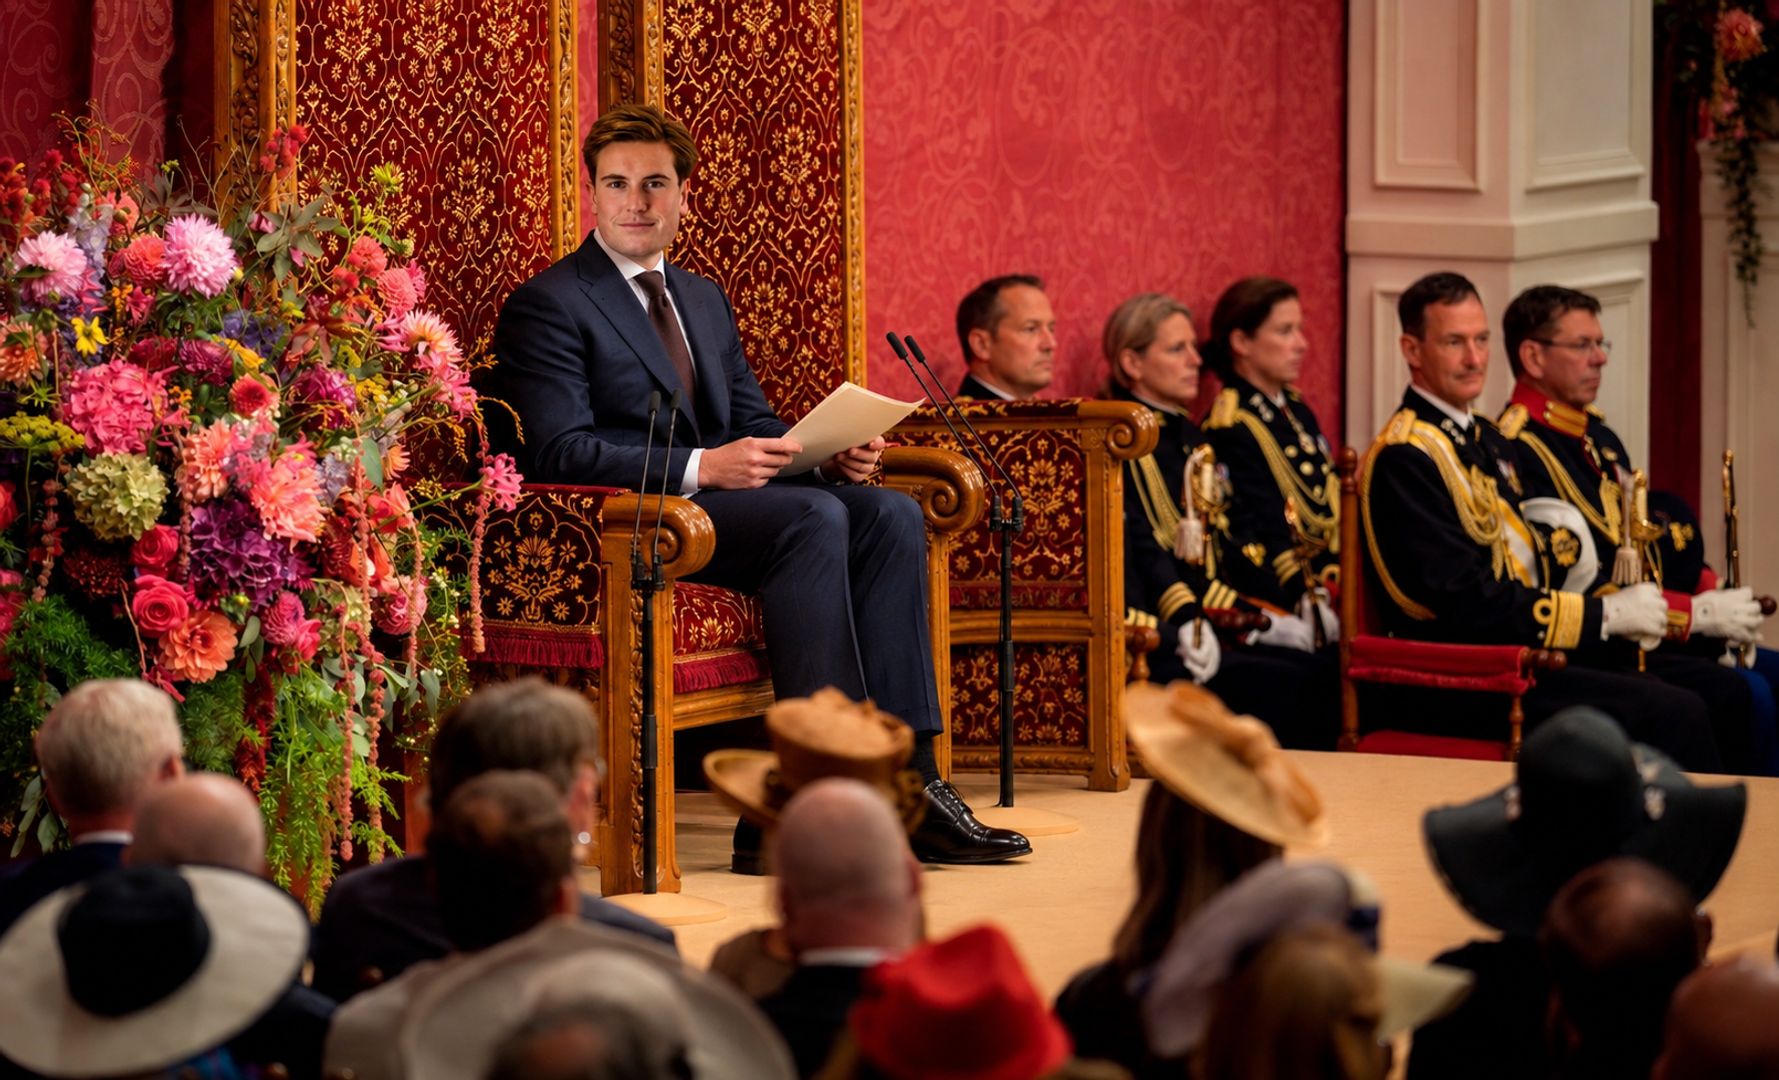
Gisteren was het feest in Nederland: de dag van de democratie werd gevierd!
Uiteraard is dit een hele belangrijke dag, aangezien de plannen voor het komende politieke jaar bekend werden gemaakt.
Nu hebben wij van Frank Miller Makelaars voor u de punten eruit gehaald, die voor u, als woningbezitter het belangrijkste zijn voor het komende jaar.
Startersvrijstelling:
Sinds 1 januari 2021 is de startersvrijstelling overdrachtsbelasting ingegaan.
Dit houdt in dat jonge kopers van 18 tot 35 jaar eenmalig een vrijstelling voor de overdrachtsbelasting in kunt zetten.
Dat betekent dat je geen overdrachtsbelasting hoeft te betalen bij het aankopen van een huis. Momenteel geldt dit tot een bedrag van € 555.000,00 in 2026.
Het minderheidskabinet heeft gisteren kenbaar gemaakt dat de startersvrijstelling (0%) overdrachtsbelasting verhoogd wordt in 2027 naar een maximale woningwaarde van € 615.000,00
Dus jonge kopers: sla jullie slag en maak er gebruik van!
Overdrachtsbelasting zelfbewoning:
Koopt u een woning om zelf langdurig in te wonen en bent u geen starter? Dan blijft het overdrachtsbelasting tarief 2% in 2027.
Overdrachtsbelasting niet zelf bewonen:
Bent u in de vastgoedmarkt actief als belegger en heeft u plannen om woningen aan te kopen het komende jaar?
Dan bent u vanaf 1 januari 2027 voor de aanschaf van de woningen waar u niet zelf gaat wonen 7% overdrachtsbelasting kwijt.
Momenteel bedraagt de overdrachtsbelasting voor beleggingswoningen: o.a. vakantiewoningen 8% overdrachtsbelasting, dus het kabinet probeert hiermee beleggers te stimuleren om vastgoed in Nederland te kopen!
Meer transacties leidt uiteindelijk tot meer nieuwbouw en trekt kapitaal naar de huurwoningmarkt. Voor een grotere impact werd er gedaviseerd om de OVB te velagen naar 6%, dit werd niet overgenomen door het nieuwe kabinet.
Overig vastgoed:
Wilt u als belegger niet (meer) in beleggingswoningen/vakantiewoningen invensteren?
Dan bent u voor overig vastgoed (bedrijfspanden) 10,4% overdrachtsbelasting verschuldigd bij het aankopen van vastgoed.
Dit blijft hetzelfde als in 2026.
WOZ-waarde stijgt in 2027 gemiddeld tot 7,5%:
De Waarderingskamer verwacht dat de WOZ-waarde van woningen tussen 1 januari 2025 en 1 januari 2026 landelijk gemiddeld met 5,5% tot 7,5% stijgt.
U ziet deze stijging terug op de WOZ-beschikking die u in het eerste kwartaal van 2027 zal ontvangen.
Wat betekent dit voor gemeentelijke belastingen? Dit verschilt per gemeente.
Gemeenten kunnen hun tarieven aanpassen, waardoor een hogere WOZ-waarde niet automatisch leidt tot een even grote stijging van de belastingaanslag.
Duidelijkheid over box 3 voor particuliere beleggers:
Over vermogen boven het de grens van het heffingsvrije vermogen betaal je ook in 2027 36% belasting.
Het heffingsvrije vermogen is in 2026 €59.357 per persoon (voor fiscale partners het dubbele bedrag). In 2027 wordt dat €60.098 per persoon.
Boven de vrijstelling daalt voor spaargeld het forfaitaire rendement van 1,28% in 2026 naar 1,27% in 2027.
Een forfaitair rendement (of fictief rendement) is een door de Belastingdienst vooraf vastgesteld percentage waarmee de overheid berekent hoeveel winst je maakt op je vermogen in box 3. Voor overige bezittingen, zoals beleggingen, tweede woningen en cryptovaluta, geldt een hoger forfaitair rendement. Dat stijgt in 2027 naar 6,37%. In 2026 was dit percentage 6,0%.
Door het hogere forfaitaire rendement kunnen eigenaren van beleggingen en tweede woningen in 2027 meer box 3-belasting gaan betalen.
Wie kan aantonen dat het werkelijke rendement lager is dan het forfaitaire rendement, kan gebruikmaken van de regeling voor belastingheffing op basis van het werkelijke rendement (tegenbewijsregeling).
Het kabinet wil dat er in box 3 niet langer wordt uitgegaan van een fictief (of forfaitair) rendement, maar van het rendement dat je daadwerkelijk behaalt.
Het kabinet werkt nog aan een wetsvoorstel om dat te regelen. Dat zal op zijn vroegst in 2028 zijn.
Energielabels:
Nationale Hypotheek Garantie (NHG) wil de regels voor het kopen van een huis aanpassen.
Koopt u een woning (geen appartement) met energielabel: E,F of G? Dan wordt er automatisch geld gereserveerd voor energiebsparing!
Dit gebeurt alleen als u een hypotheek met NHG afsluit. Dit extra bedrag heet het Energiebesppaarbudget (EBB). Dit mag zolang het past binnen de wettelijke regels voor de maximale hypotheek.
Hospitaverhuur:
Even een uitleg: Wat is hospitaverhuur?
Dit is een vorm van kamerverhuur waarbij u een deel van uw eigen woning verhuurt aan iemand anders (de hospitant), terwijl u daar zelf ook blijft wonen.
Waarschijnlijk is het vanaf 1 januari 2027 mogelijk om gebruik te maken van de aangepaste hospitaregeling. Met deze aanpassingen wordt hospitaverhuur aantrekkelijker. De wetwijziging is voor de zomer naar de Tweede Kamer gestuurd.
Als 1 januari niet haalbaar blijkt, gaat de aangepaste regeling op 1 juli 2027 in.
Verplichte digitale of slimme meter:
In 2026 en 2027 vervangen netbeheerders de gas- en elektriciteitsmeter bij mensen die nog een oude analoge meter hebben. De analoge meter wordt dan vervangen door een digitale of slimme meter. Je bent verplicht hieraan mee te werken. Doe je dat niet, dan kan de Rijksinspectie Digitale Infrastructuur (RDI) een dwangsom opleggen. De hoogte daarvan kan oplopen tot € 300,00 als je geen zonnepanelen hebt en tot € 1.650,00 voor huishoudens mét zonnepanelen.